长三角创业融资环境观察:商业计划书如何适配不同阶段资本偏好
日期:2026-09-29
标签:创业辅导报告,商业计划书,融资路演方案,商业模式梳理,股权架构设计
长三角地区的早期融资市场正在经历一轮结构性调整。据行业不完全统计,2024年上半年江浙沪皖四地披露的早期融资事件中,A轮及以前占比超过六成,但单笔平均金额较去年同期下降约18%。这意味着资本并没有离场,而是变得更为挑剔——对项目的判断颗粒度更细,对材料的要求也更高。对于创业者而言,一份适配资本阶段偏好的商业计划书,往往决定了能否拿到那张入场券。
不同阶段资本,看的根本不是同一件事
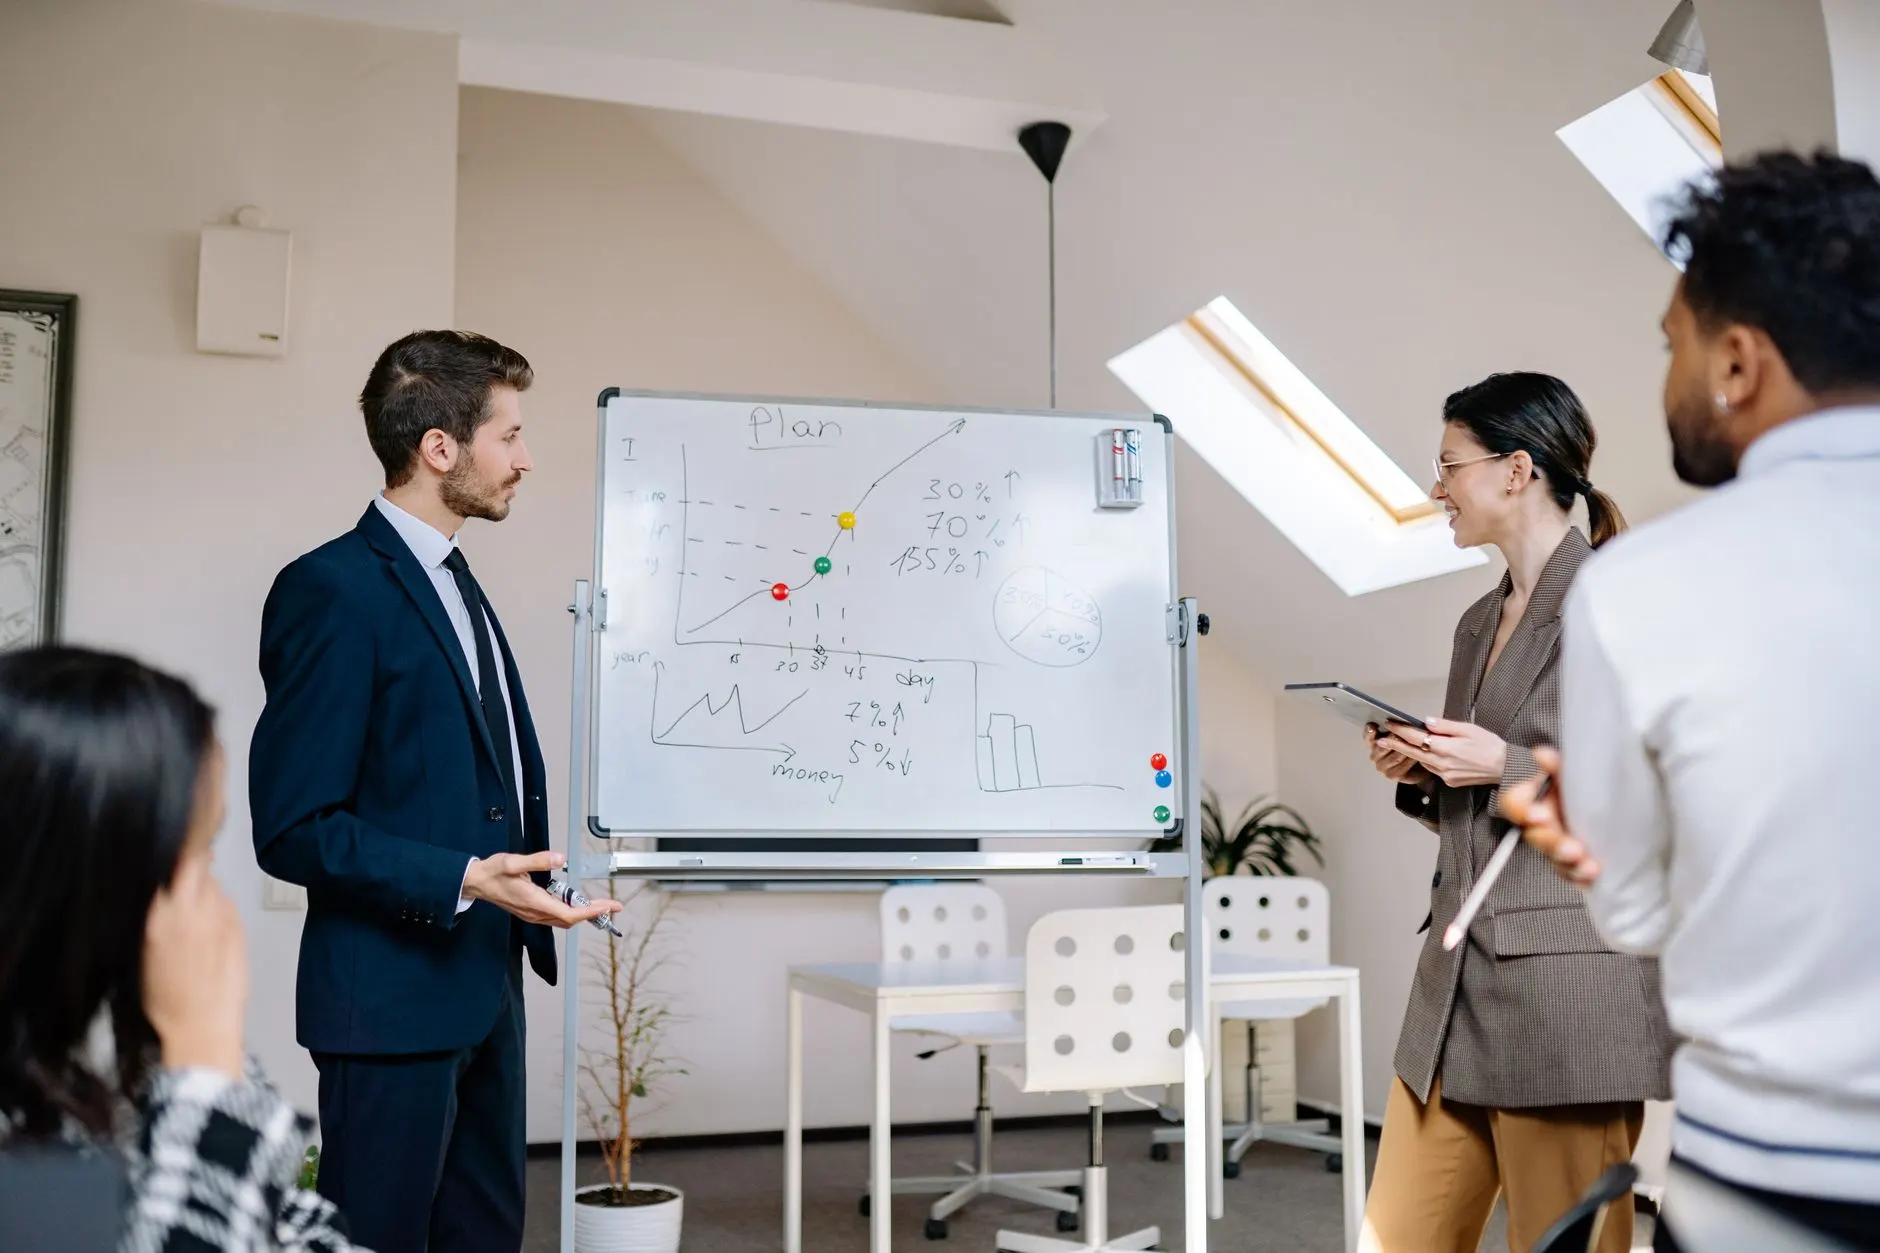
很多创业者习惯用一份BP打天下,这在当前环境下几乎行不通。天使轮投资人关注的是团队背景与赛道天花板,他们需要在15分钟内判断「这件事为什么是你们来做」;而Pre-A到A轮机构则更在意数据验证与单位经济模型,关注用户留存、毛利率、获客成本这些硬指标是否跑通。
换句话说,早期资本要的是「想象力+可信度」,成长期资本要的是「确定性+增长斜率」。同一套叙事逻辑,在不同阶段会被截然不同地解读。
材料适配的三个关键动作
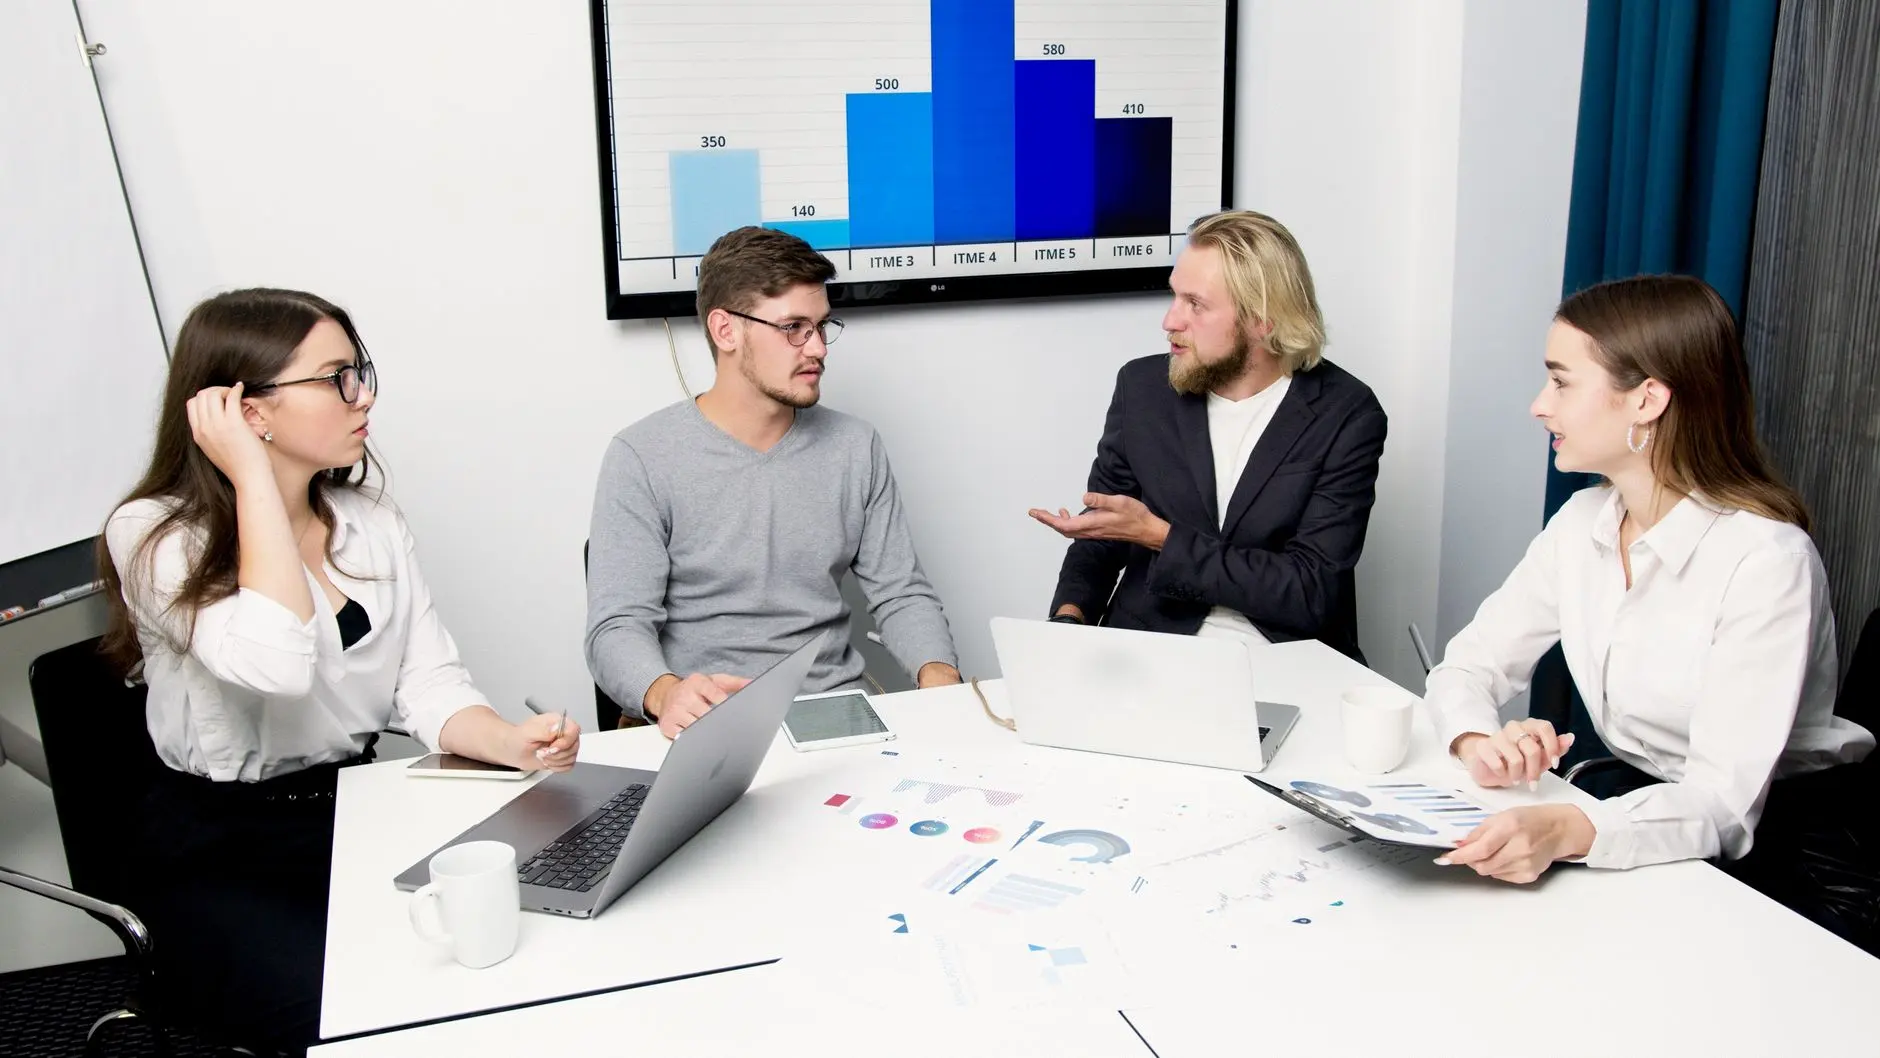
- 商业模式梳理要区分「愿景层」与「验证层」。天使轮阶段,用一页讲清楚价值链条即可;A轮阶段,则需要把收入结构、成本拆解、复购逻辑用图表量化呈现。
- 融资路演方案的节奏应与资本偏好对齐。面对产业资本,突出协同效应;面对财务投资人,强调退出路径与估值锚点。
- 股权架构设计在早期就要预留弹性。长三角不少硬科技项目在A轮前就遇到期权池不足、创始人持股比例失衡的问题,直接影响机构决策。
我们观察到,苏州、杭州两地近一年有超过三成的早期项目在首次路演后收到「材料补充」反馈,其中多数问题集中在数据口径不一致和股权结构不清晰上。
一个真实的适配案例
苏州工业园区某工业软件团队,天使轮时用技术路线图打动了两家本地引导基金。但到了Pre-A轮,同样的材料却被三家机构婉拒。问题出在:技术叙事无法回答「谁付费、付多少、续费率如何」。后来团队引入第三方创业辅导报告服务,重新拆解了客户生命周期价值,并在股权架构设计上让出了5%的期权池给核心交付团队。调整后两个月内完成了新一轮融资。
这个案例说明,材料不是包装,而是对业务本身的二次审视。
长三角的资本生态足够厚,但匹配效率取决于创业者能否用资本听得懂的语言,讲清楚自己处在哪个阶段、需要什么样的钱、钱会变成什么。把商业计划书当作一次战略梳理而非作业,把融资路演方案当作一次精准对话而非表演,融资的成功率会明显不同。